Эквайринг это услуга банка, которая позволяет бизнесу принимать безналичную оплату картой, телефоном, на сайте или по QR-коду. Банк-эквайер проводит платёж, удерживает комиссию и перечисляет деньги продавцу. Виды: торговый (терминал у кассы), мобильный (у курьера), интернет-эквайринг (на сайте и по ссылке) и оплата через СБП. Ориентиры комиссий по обзору Банки.ру от 28.08.2026: торговый 0,8–2,5%, интернет 1,5–3,5%; через СБП, по данным Банка России, не больше 0,7%. С 2026 года на комиссию банка начисляется НДС. Для оплаты на сайте нужны договор с банком или агрегатором, онлайн-касса с электронным чеком по 54-ФЗ и уведомления об оплате, которые сами меняют статус заказа в CRM и учёте.
Эквайринг это услуга банка, которая позволяет бизнесу принимать безналичную оплату: картой через терминал, на сайте, по ссылке или по QR-коду. Банк-эквайер проводит платёж, удерживает комиссию и перечисляет деньги на расчётный счёт продавца. Для владельца бизнеса вопрос не только в том, какой банк выбрать, но и в том, как оплата встроится в работу: чек, статус заказа в CRM, оплата в 1С, возвраты. Ниже разберём, как устроен эквайринг, какие бывают виды, сколько он стоит и как подключить оплату на сайте так, чтобы никто не сверял платежи вручную.
Как работает эквайринг: кто участвует в платеже
В одном платеже картой участвуют минимум пять сторон, и у каждой своя роль. Покупатель видит только «оплата прошла», а за эти секунды банки успевают проверить карту, остаток и подпись платежа.
| Участник | Что делает |
|---|---|
| Покупатель | Платит картой, телефоном или через приложение банка |
| Продавец | Принимает оплату через терминал, сайт или QR-код и выдаёт чек |
| Банк-эквайер | Банк продавца: принимает платёж, удерживает комиссию, перечисляет деньги |
| Банк-эмитент | Банк покупателя, который выпустил карту: проверяет её и списывает деньги |
| Платёжная система | Передаёт запросы между банками по своим правилам, например «Мир» |
| Процессинг | Технический центр, который обрабатывает данные операции. Часто это сам банк или его партнёр |
По шагам платёж проходит так:
- Запрос. Терминал или платёжная страница передаёт данные карты и сумму банку-эквайеру.
- Авторизация. Через платёжную систему запрос уходит в банк-эмитент. Тот проверяет карту и остаток и подтверждает операцию или отказывает. Деньги у покупателя блокируются.
- Чек. Продавец пробивает кассовый чек. При оплате на сайте он уходит покупателю на почту или телефон.
- Расчёт. Банки сверяют операции за день, эмитент списывает деньги, эквайер получает их.
- Зачисление. Эквайер перечисляет сумму продавцу за вычетом комиссии. Срок зачисления записан в договоре.
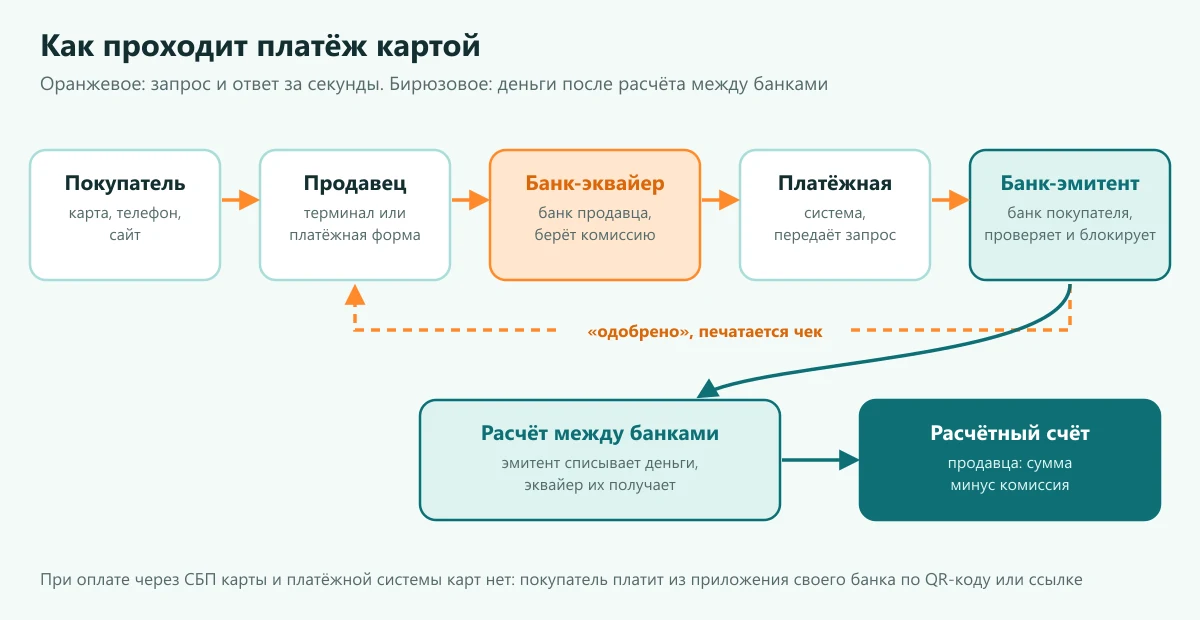
Отдельно стоит оплата через Систему быстрых платежей (СБП). Там покупатель платит по QR-коду или ссылке прямо из приложения своего банка, а карта не участвует. Для продавца это тоже вид эквайринга, только с другими тарифами.
Виды эквайринга
Виды эквайринга различаются тем, где и как покупатель платит: в магазине у кассы, у курьера, на сайте или по QR-коду. От вида зависят оборудование, тарифы и то, как настраивается касса.
| Вид | Как платит покупатель | Что нужно продавцу | Кому подходит |
|---|---|---|---|
| Торговый | Картой или телефоном у кассы | POS-терминал и онлайн-касса | Магазины, салоны, кафе, клиники |
| Мобильный | Картой у курьера или мастера | Маленький терминал к смартфону или приложение, которое делает терминалом сам телефон | Доставка, выездные мастера, ярмарки |
| Интернет-эквайринг | На сайте, в приложении, по ссылке на оплату | Договор с банком или агрегатором, платёжная форма, онлайн-касса | Интернет-магазины, онлайн-школы, предоплата услуг |
| Оплата через СБП | По QR-коду или ссылке из приложения банка | Подключение СБП у банка, QR на кассе или на сайте | Любой бизнес, который хочет снизить комиссию |
Виды легко сочетать. Кофейня берёт торговый эквайринг и QR-код СБП на кассе. Интернет-магазин принимает карты и СБП на сайте и даёт курьерам мобильный терминал для оплаты при получении.
Торговый эквайринг: терминал, касса и подключение
Для торгового эквайринга нужны договор с банком, терминал и онлайн-касса. Терминал принимает карту, касса пробивает чек, и важно, чтобы они работали вместе, а не каждый сам по себе.
- Терминал отдельно от кассы. Кассир вводит сумму дважды: в кассу и в терминал. Это просто, но рождает ошибки и расхождения в конце смены.
- Терминал, связанный с кассой. Сумма уходит в терминал из кассы сама. Меньше ошибок, быстрее очередь.
- Смарт-терминал. Одно устройство с кассой и приёмом карт. Удобно для небольшой точки или выездной торговли.
- Телефон как терминал. Приложение банка принимает бесконтактную оплату на смартфон продавца. Подходит курьерам и мастерам, но условия и поддерживаемые модели телефонов уточняйте у банка.
Терминал можно купить или взять в аренду у банка. Покупка выгоднее для постоянной точки, аренда для сезонной торговли или проверки спроса. Подключение обычно выглядит так: заявка в банк, проверка компании, договор, установка и настройка терминала, обучение кассиров, тестовая оплата. Сроки называет банк.
| Бизнес | Что подключить | На что обратить внимание |
|---|---|---|
| Кофейня или магазин у дома | Торговый эквайринг и QR-код СБП на кассе | Связь терминала с кассой, скорость оплаты в очереди |
| Салон, клиника, автосервис | Терминал на ресепшене и ссылка на предоплату | Предоплата записи и возвраты при отмене |
| Интернет-магазин с доставкой | Интернет-эквайринг, СБП на сайте, мобильный терминал курьеру | Статус заказа меняется сам, чек при оплате у курьера |
| Онлайн-школа, сервис по подписке | Интернет-эквайринг с повторными списаниями | Согласие покупателя на автосписание, отмена подписки |
| Услуги для компаний | Счёт с ссылкой на оплату из CRM | Оплата сама попадает в сделку и в учёт |
Сколько стоит эквайринг
Главная часть стоимости эквайринга это комиссия банка, процент с каждой операции. К ней добавляются аренда или покупка терминала и плата за подключение, если она есть в тарифе. Конкретную ставку банк называет по обороту, сфере и виду эквайринга, поэтому ниже только ориентиры с источниками.
- Карты. По обзору Банки.ру от 28 августа 2026 года, рыночные ориентиры такие: торговый эквайринг 0,8–2,5%, интернет-эквайринг 1,5–3,5%, мобильный 1,6–2,8%. Это диапазоны рынка, а не тариф конкретного банка.
- СБП. Банк России пишет, что комиссия для бизнеса при оплате через СБП не превышает 0,7%, для ряда точек с социально значимыми товарами 0,4%, и не больше 1 500 рублей за операцию.
- НДС на комиссию. С 1 января 2026 года плата банку за услуги, регулируемые платёжным законодательством, облагается НДС. Налог начисляют не на платёж покупателя, а на комиссию банка. Банки в своих тарифах пишут, что на оплату через СБП НДС не начисляется, проверьте это в своём договоре. Как отражать налог в учёте, уточните у бухгалтера.
Как посчитан пример: комиссия = 500 000 ₽ × ставка, для карт к комиссии добавлен НДС 22%, который с 2026 года начисляется на услугу банка. Для СБП НДС не добавлен. Ширина полос пропорциональна сумме. Вывод: при одинаковом обороте доля оплат через СБП сильнее всего меняет итог, поэтому стоит показывать QR-код рядом с оплатой картой. Если вы платите НДС и можете принять его к вычету, реальная нагрузка по картам ниже, уточните у бухгалтера.
Что спросить у банка до договора: ставку для вашего оборота и вида эквайринга, включён ли в неё НДС, есть ли минимальная плата в месяц, сколько стоит терминал, на какой день приходят деньги и берут ли комиссию при возврате покупателю.
Интернет-эквайринг: банк напрямую или агрегатор
Принимать оплату на сайте можно двумя путями: заключить договор с банком напрямую или подключить платёжный агрегатор, который работает с банками сам и даёт вам одну платёжную форму. Выбор зависит от оборота и от того, сколько способов оплаты вам нужно.
| Вопрос | Банк напрямую | Платёжный агрегатор |
|---|---|---|
| Подключение | Договор с банком, часто нужен счёт в нём | Договор с сервисом, счёт можно оставить в своём банке |
| Способы оплаты | Карты и СБП этого банка | Обычно больше: карты, СБП, электронные кошельки, оплата частями |
| Ставка | Часто ниже при большом обороте | Часто выше, но без долгих согласований |
| Подключение к сайту | По документации банка | Готовые модули для популярных CMS и конструкторов |
| Кому подходит | Стабильный оборот, нужна низкая ставка | Старт, небольшой оборот, нужно много способов оплаты |
Касса нужна в обоих случаях. Закон 54-ФЗ обязывает применять онлайн-кассу при расчётах, а при оплате в интернете без прямого контакта с покупателем отправлять ему чек в электронной форме на телефон или почту, которые он указал до оплаты (пункт 5 статьи 1.2). У многих банков и агрегаторов есть облачная касса или связка с кассой, которая отправляет чек сама. Это стоит проверить до подключения.
Как подключить оплату на сайте: пошаговый план
Подключить оплату на сайте можно за несколько дней, если заранее решить, как оплата свяжется с заказом, CRM, учётом и чеком. Иначе платежи придётся каждое утро сверять с заказами вручную.
- Решите, что и как оплачивают. Полная оплата заказа, предоплата услуги, подписка, счёт по ссылке из CRM. От этого зависят способ подключения и тариф.
- Выберите банк или агрегатор. Сравните ставку с НДС, срок зачисления, способы оплаты, кассу, модуль для вашей CMS и наличие API.
- Подготовьте сайт. Реквизиты, контакты, цены, условия доставки и возврата, оферта и политика обработки персональных данных. Сайт должен работать по HTTPS, подробнее в статье про SSL-сертификат. Список требований к сайту запросите у банка заранее.
- Выберите способ встраивания. Ссылка на оплату, переход на платёжную страницу банка, виджет на сайте или QR-код СБП. Варианты во вкладках ниже.
- Настройте уведомления об оплате. Банк сообщает сайту о каждом платеже. По этому сигналу заказ меняет статус, а данные уходят в CRM и учёт.
- Подключите кассу. Чек должен уходить покупателю сам, включая чеки возврата.
- Проверьте в тестовом режиме. Успешная оплата, отказ, повторная попытка, возврат, частичный возврат. Затем один реальный платёж на небольшую сумму.
- Как работает: менеджер создаёт ссылку в кабинете банка и отправляет клиенту.
- Слабое место: оплату нужно вручную связать с заказом. Указывайте номер заказа в назначении.
- Как работает: сайт создаёт платёж, покупатель платит на странице банка и возвращается на сайт.
- Плюс: данные карты не проходят через ваш сайт, требования безопасности в основном на банке.
- Как работает: форма банка открывается во всплывающем окне поверх вашей страницы.
- Проверьте: как виджет выглядит на телефоне и что происходит при отказе банка.
- Как работает: сайт показывает QR-код на сумму заказа, с телефона открывается приложение банка покупателя.
- Проверьте: что статус оплаты по QR приходит на сайт так же, как по карте.
- Как работает: менеджер нажимает кнопку в сделке, CRM создаёт платёж и отправляет ссылку клиенту.
- Плюс: оплата сама попадает в нужную сделку, менеджер видит её сразу.
Вывод: для старта хватит ссылки на оплату, для магазина нужна страница банка или виджет с уведомлениями об оплате. QR-код СБП стоит добавить как второй способ почти везде: комиссия ниже, а покупателю не нужно вводить карту.
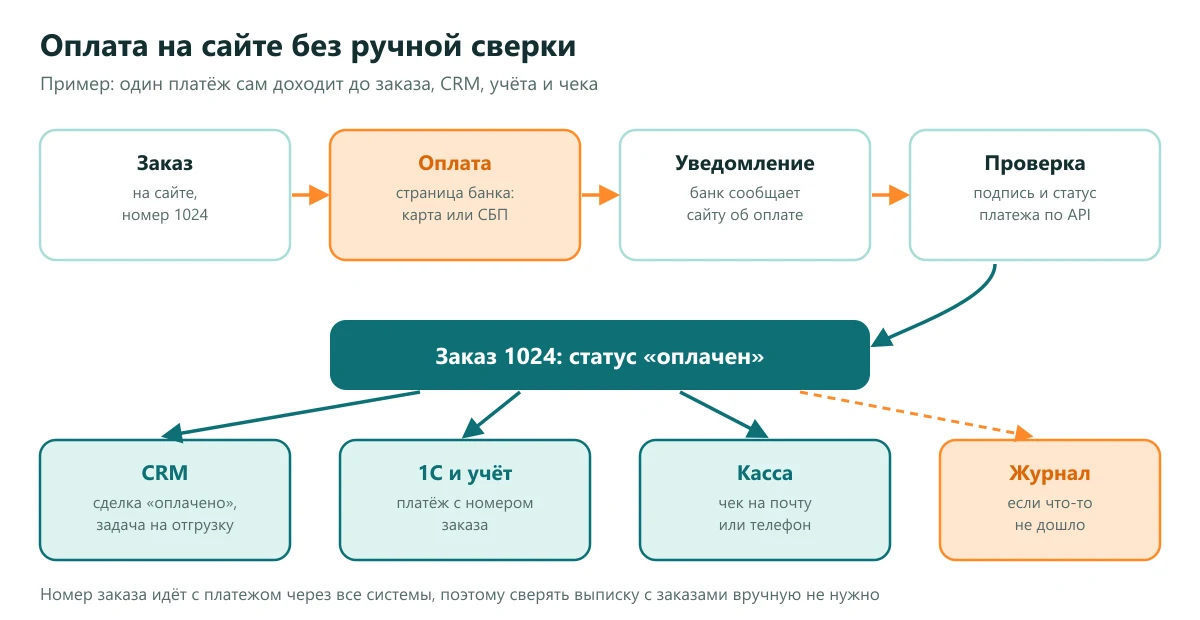
Уведомления об оплате обычно приходят вебхуком: банк отправляет короткое сообщение на адрес вашего сайта. Как это устроено, разобрано в статье «Вебхук: что это». Важно, чтобы сайт не верил сообщению на слово, а проверял подпись и при сомнении запрашивал статус платежа у банка через API. Если оплату нужно связать с CRM, 1С и складом, это работа уровня интеграции систем через API.
Пример: онлайн-школа продаёт курсы. Покупатель платит на сайте, банк присылает уведомление, сайт открывает доступ к курсу, в CRM сделка переходит в «оплачено», в учёт уходит платёж с номером заказа, а покупатель получает чек на почту. Менеджер больше не ищет оплату по выписке и не открывает доступы вручную.
Безопасность, возвраты и споры
Безопасность онлайн-оплаты держится на простом правиле: данные карт не должны проходить через ваш сайт и храниться у вас. Поэтому малому бизнесу почти всегда лучше платёжная страница или виджет банка, а не своя форма ввода карты.
- PCI DSS. Это международный стандарт защиты данных платёжных карт. Он распространяется на всех, кто хранит, обрабатывает или передаёт данные карт. Если карту вводят на странице банка, основная часть требований ложится на банк.
- Подтверждение платежа. При оплате в интернете банк покупателя обычно просит подтвердить операцию кодом. Это защищает и покупателя, и вас.
- Возвраты. Возврат проводят через тот же банк, на ту же карту, с чеком возврата. Настройте, кто и как оформляет возврат, чтобы он не застревал.
- Оспаривание платежа. Покупатель может оспорить операцию через свой банк, это называют чарджбэком. Храните подтверждения: заказ, переписку, доставку, доступ к услуге. С ними проще ответить на запрос банка.
Как выбрать банк или агрегатор: чек-лист
Выбирать эквайринг стоит не по самой низкой ставке в рекламе, а по итоговой стоимости в месяц и по тому, насколько легко оплата встроится в ваши системы. Отметьте, что уже проверили.
Частые ошибки при подключении: сравнили ставки без НДС, забыли про кассу и чеки возврата, взяли эквайринг без API и теперь сверяют оплаты руками, приняли оплату по QR, а статус в CRM не меняется. Всё это проще решить до первого платежа, чем потом переделывать.
- Банк России: Система быстрых платежей, комиссии для бизнеса при оплате через СБП (проверено в октябре 2026)
- Федеральный закон 54-ФЗ о применении контрольно-кассовой техники, статья 1.2 (КонсультантПлюс)
- КонсультантПлюс: услуги эквайринга, НДС с 01.01.2026 и письма Минфина
- PCI Security Standards Council: стандарт PCI DSS
- Банки.ру: эквайринг для бизнеса в 2026 году, ориентиры комиссий (28.08.2026, проверено в октябре 2026)
Частые вопросы
Что такое эквайринг простыми словами?
Это услуга банка для приёма безналичной оплаты. Покупатель платит картой, телефоном или по QR-коду, банк проводит платёж, удерживает комиссию и перечисляет остаток на расчётный счёт продавца.
Чем банк-эквайер отличается от банка-эмитента?
Эквайер это банк продавца, он принимает платёж и перечисляет деньги бизнесу. Эмитент это банк покупателя, который выпустил карту, проверил её и списал деньги.
Сколько стоит эквайринг?
Ставку банк называет индивидуально. По обзору Банки.ру от 28.08.2026, ориентиры такие: торговый 0,8–2,5%, интернет 1,5–3,5%, мобильный 1,6–2,8%. Через СБП, по данным Банка России, не больше 0,7%. С 2026 года к комиссии по картам добавляется НДС.
Нужна ли касса при оплате на сайте?
Да. Закон 54-ФЗ обязывает применять онлайн-кассу, а при оплате в интернете без прямого контакта с покупателем отправлять ему электронный чек на телефон или почту, которые он указал до оплаты.
Что выбрать для сайта: банк или агрегатор?
Агрегатор удобен на старте: быстрое подключение, много способов оплаты, готовые модули для CMS. Банк напрямую часто выгоднее при стабильном обороте. Сравнивайте итоговую ставку с НДС, кассу и API.
Можно ли принимать оплату на сайте без интернет-эквайринга?
Можно принимать оплату через СБП по QR-коду или ссылке, это тоже услуга банка, но с другими тарифами. Ещё вариант для услуг: выставлять счёт и ссылку на оплату из кабинета банка.
Как сделать, чтобы оплата сама попадала в CRM?
Банк отправляет сайту уведомление о каждом платеже. По нему сайт меняет статус заказа и передаёт данные в CRM и учёт через API. Важно проверять подпись уведомления и вести журнал ошибок.
Что такое чарджбэк?
Это оспаривание платежа покупателем через его банк. Банк продавца запросит подтверждения. Храните заказ, переписку и доказательства доставки или оказания услуги, с ними проще ответить.